Seguro de carga: como a perícia sustenta o sinistro no transporte
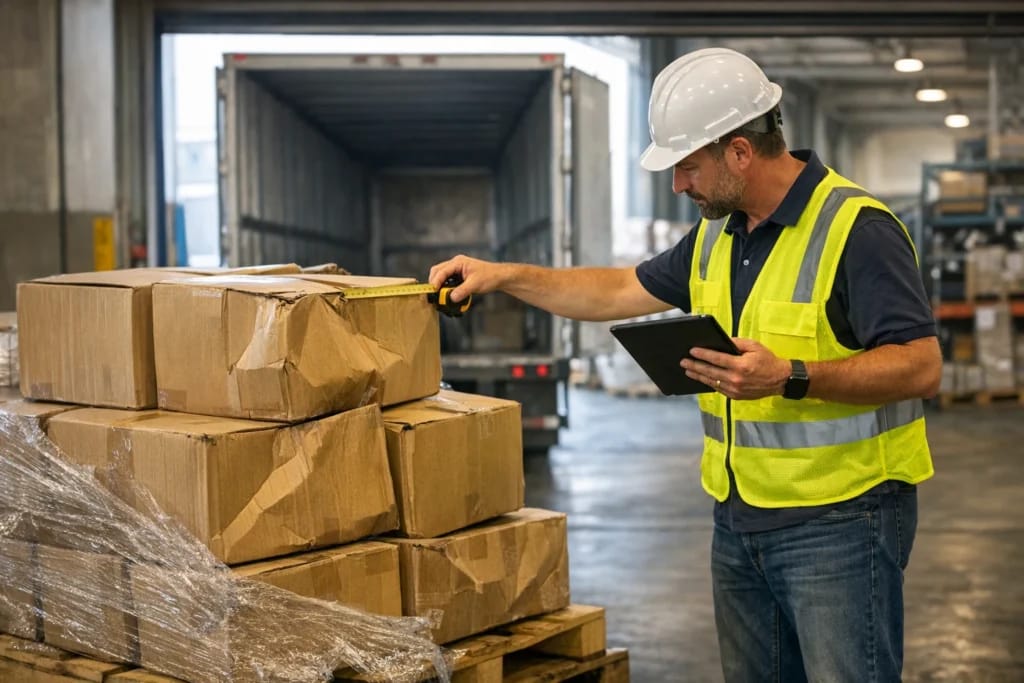
O caminhão tombou no km 312 da BR-163. A carga de eletrônicos chegou com 40% dos volumes amassados, e a seguradora pediu laudo antes de falar em indenização. O embarcador sustenta que a mercadoria já saiu da fábrica com embalagem frágil. As duas versões descrevem o mesmo acidente — e nenhuma responde ao que decide o pagamento: o dano veio do tombamento ou de um vício que a carga já trazia?
É nesse ponto que a perícia em seguro de carga se torna indispensável. O exame separa o que o transporte causou do que a mercadoria já apresentava, mede a extensão real do prejuízo e verifica se a recusa da seguradora tem base técnica.
Na Laborda Ventura, casos assim chegam com boletim de ocorrência, relatório de regulador e fotos tiradas às pressas pelo motorista. O trabalho começa por transformar esse material disperso em uma cadeia de fatos verificável.
A carga não fala. O laudo a faz depor.
O que é perícia em seguro de carga e o que ela precisa provar
Perícia em seguro de carga é o exame técnico que identifica a causa, a extensão e a época do dano sofrido por mercadoria durante o transporte, confrontando o evento alegado com as evidências materiais e com as condições da apólice. Não é vistoria de sinistro: é análise causal, com método declarado e conclusão motivada.
Três perguntas organizam o trabalho. A primeira é de cobertura: o risco que atingiu a carga está entre os previstos no contrato? A segunda é de causalidade: o dano decorre do evento descrito — tombamento, colisão, incêndio, roubo, umidade — ou de causa anterior ao embarque? A terceira é de extensão: qual o valor indenizável, considerando o valor declarado, a franquia e o que ainda pode ser aproveitado?
Na prática, responder às três exige material e documento ao mesmo tempo. Laudo que responde só à terceira — a conta — é frágil, porque quantifica sem provar causa. A lógica é a de qualquer exame de sinistro, como no perito particular na instrução do processo: primeiro a causa, depois a consequência.
Quem cobre o quê: RCTR-C, RC-DC e o seguro do dono da carga
A confusão mais comum começa no contrato. Desde a Lei 14.599/2023, o art. 13 da Lei 11.442/2007 torna obrigatórios três seguros ao transportador rodoviário de cargas. O RCTR-C cobre perdas e danos à carga por acidente com o veículo: colisão, abalroamento, tombamento, capotamento, incêndio ou explosão. O RC-DC cobre roubo, furto simples ou qualificado, apropriação indébita, estelionato e extorsão no transporte. O RC-V responde por danos corporais e materiais a terceiros.
São riscos diferentes, com provas diferentes. Um laudo que demonstra avaria por queda não serve para o RC-DC; um boletim de ocorrência de roubo não comprova dano por tombamento. A mesma lei exige que RCTR-C e RC-DC estejam vinculados a um Plano de Gerenciamento de Riscos, acordado com a seguradora, e prevê a vistoria conjunta — contratante do frete, transportador e seguradoras — para fixação dos prejuízos.
O dono da mercadoria não fica fora dessa estrutura: a lei assegura a ele contratar o seguro facultativo de transporte nacional e exigir cópia da apólice com condições, prêmio e gerenciamento de risco. A SUSEP detalha no seguro de transportes as coberturas básicas — restrita C, restrita B e ampla A — e as exclusões.
Como a perícia reconstrói a dinâmica do sinistro
O exame começa no conjunto veicular, não na mercadoria. Inverter a ordem produz conclusão invertida.
1. Inspeção do conjunto: cavalo mecânico, carreta, contêiner ou baú, com registro de amassados, soldas e reparos anteriores.
2. Lacres e amarração: numeração, integridade, sinais de violação e compatibilidade com o modo de abertura.
3. Estiva e embalagem: peso, empilhamento, calços, pallets e resistência declarada.
4. Correlação de danos: compatibilidade entre a deformação observada e a energia do evento alegado.
5. Registro escalonado: fotografia com escala, mapeamento de volumes e, quando possível, fotogrametria.
6. Dados de operação: tacógrafo, telemetria, rastreador e temperatura do compartimento na janela do sinistro.
7. Confronto documental: nota fiscal, conhecimento de transporte, romaneio e laudo do regulador.
Cada etapa fecha ou abre uma hipótese. Quando a deformação não corresponde ao impacto descrito, ou a umidade interna não acompanha a chuva do trajeto, a perícia muda de pergunta — e o processo muda de rumo.
Avaria, vício próprio e embalagem: onde o laudo decide
Boa parte das recusas em seguro de carga não discute o evento: discute a origem do dano. Mofo, oxidação, quebra de vidro e vazamento podem nascer de embalagem insuficiente, variação térmica no contêiner, prazo longo ou defeito de fabricação. A Lei 15.040/2024, que rege hoje o contrato de seguro no Brasil, é direta: o art. 93 diz que a garantia não presume a obrigação de indenizar vício não aparente e não declarado na contratação.
A distinção técnica é o coração do laudo. Choque deixa marca concentrada, com deformação progressiva a partir de um ponto. Má estiva aparece distribuída, com esmagamento uniforme e marcas de contato entre volumes. Umidade vem com mancha, odor e delaminação de rótulo. Vício próprio se revela na repetição do padrão no mesmo lote.
A inspeção prévia da seguradora não resolve a dúvida: ela avalia o risco antes do embarque, não a causa depois. A diferença entre vistoria prévia e perícia de sinistro é essa — e separa indenização de negativa.
Nem toda avaria nasce na estrada.
Roubo de carga: o que o laudo verifica
No RC-DC, o objeto da prova não é o dano: é o fato. O laudo compara relato, vestígio e dado eletrônico.
- Lacres e acessos: violação por dentro, lona cortada de fora para dentro, porta forçada — cada padrão conta uma história.
- Rastreamento: trajeto registrado, paradas não justificadas, janela de silêncio do sinal.
- Vestígios no local: marcas de pneus, transbordo parcial, embalagens abertas seletivamente.
- Coerência do relato: horário, número de envolvidos e sequência confrontados com o que o veículo e a carga mostram.
- Natureza da mercadoria: valor, rastreabilidade e atratividade, que explicam ou não a subtração seletiva.
Roubo real e simulação deixam sinais opostos. A simulação exagera no dano e falha no detalhe: lacre intacto em carga que teria sido saqueada, com sinal interrompido só na janela conveniente.
O roubo deixa marcas. A simulação deixa contradições.
Os documentos e prazos que sustentam o pedido
A Lei 15.040/2024 reorganizou deveres antes previstos no Código Civil. O art. 66 obriga o segurado a evitar ou minorar o prejuízo, avisar prontamente a seguradora e informar sobre o sinistro. Descumprir com dolo implica perda do direito à indenização; com culpa, perda limitada aos danos da omissão.
O art. 14 trata do agravamento relevante do risco, e o art. 16 é o que mais interessa na contestação: sobrevindo o sinistro, a seguradora só recusa se provar nexo causal entre o agravamento e o evento. O art. 86 fixa 30 dias para ela se manifestar sobre a cobertura, sob pena de decair do direito de recusar, e exige recusa expressa e motivada, sem troca posterior de fundamento. O texto integral está na Lei 15.040/2024.
Por isso, organizar documento é parte da perícia. Um dossiê útil reúne apólice e endossos, conhecimento de transporte, notas fiscais, romaneio, boletim de ocorrência, relatório do regulador e registros de rastreamento. Instalada a discussão, o contraparecer técnico em litígios de seguro costuma reabrir a negociação ou sustentar a ação.
O diferencial de um laudo pericial especializado
Um laudo de sinistro de transporte vale o que vale sua rastreabilidade.
- Causa antes da conta: conclusão sobre a origem do dano, não apenas sobre o valor.
- Método declarado: etapas, instrumentos e critérios que outro perito pode repetir.
- Cadeia de custódia: recebimento, guarda e movimentação de volumes registrados.
- Leitura da apólice: o laudo dialoga com a cobertura contratada, não com uma noção genérica de prejuízo.
- Linguagem para o juízo: resposta objetiva a quesitos, sem esconder o que a evidência não permite afirmar.
A Laborda Ventura atua em sinistros de transporte com foco em causa, extensão e coerência documental. O mesmo raciocínio vale quando a discussão deixa de ser o evento e passa a ser a cláusula, como na negativa de seguradora em seguro de vida.
Conclusão
A perícia em seguro de carga decide o processo quando responde, com evidência, três coisas: qual risco atingiu a mercadoria, se esse risco está coberto e quanto do prejuízo é indenizável. Sem isso, sobram versões — a do motorista, a do regulador e a do embarcador — e a indenização passa a depender de quem argumenta melhor, não de quem prova melhor.
Para avaliar um sinistro de transporte de carga, reúna apólice, documentos fiscais, boletim de ocorrência e registros de rastreamento, e entre em contato com a equipe da Laborda Ventura para definir o escopo do exame.
Perguntas frequentes
O que é perícia em seguro de carga?
É o exame técnico que identifica a causa, a extensão e a época do dano em mercadoria transportada, para verificar se o evento está coberto e qual o valor indenizável. Combina inspeção material, análise documental e dados de operação do veículo.
Quem deve contratar o seguro de carga?
O transportador é obrigado a contratar RCTR-C, RC-DC e RC-V; o dono da mercadoria pode contratar o seguro facultativo de transporte nacional. Desde a Lei 14.599/2023, os seguros do transportador são vinculados a um Plano de Gerenciamento de Riscos e a apólice única por ramo, ligada ao RNTR-C.
A seguradora pode recusar o sinistro por avaria?
Pode, mas precisa demonstrar a causa que exclui a cobertura — vício próprio, embalagem inadequada ou risco não contratado — e motivar a recusa de forma expressa. Se a recusa vier sem demonstração técnica, o laudo pericial é o instrumento para confrontá-la.
Qual é o prazo para a seguradora se manifestar?
A Lei 15.040/2024 dá 30 dias, contados da apresentação da reclamação com os elementos necessários, para a seguradora decidir sobre a cobertura, sob pena de decair do direito de recusar. Reconhecida a cobertura, o pagamento segue o prazo contratual, com multa de 2% em caso de mora.
Quanto custa uma perícia de sinistro de carga?
O valor depende do volume examinado, da quantidade de locais, da necessidade de análise de materiais e da urgência. Cargas fracionadas, com vários destinatários e perícia em pontos distintos, custam mais que um sinistro concentrado. O orçamento sai após a análise do escopo.