Perícia em subavaliação de sinistro: como contestar a indenização
Você já passou por isso: o sinistro aconteceu, a seguradora reconheceu a cobertura, mas o valor depositado ficou bem abaixo do prejuízo real. Quando isso ocorre, o segurado está diante da subavaliação de sinistro — uma divergência técnica que se contesta com provas, não com reclamações informais. É nesse ponto que a perícia de avaliação se torna essencial.
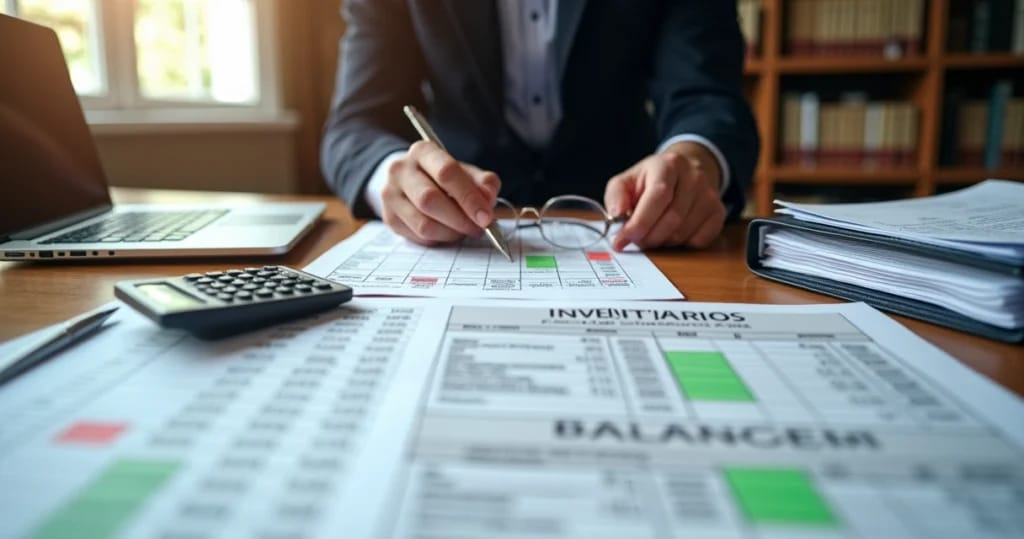
No seguro de dano, a regra é clara: a indenização não pode ultrapassar o valor do interesse segurado no momento do sinistro, nem o limite máximo de garantia da apólice (art. 781 do Código Civil). O problema é que, na prática, o cálculo parte da avaliação feita pela própria seguradora. Se essa avaliação usa tabela defasada, depreciação exagerada ou ignora itens do dano, o segurado recebe menos do que lhe é devido. Casos assim evoluem com frequência para litígios em que o contraparecer técnico se torna decisivo.
Neste artigo, você vai entender o que caracteriza a subavaliação, por que o valor pago sai a menor, como a perícia contesta esse cálculo e quando contratar um especialista. Na experiência da Laborda Ventura, a maioria das divergências de valor nasce de erro de método — e a prova técnica é o que separa o direito de receber do valor efetivamente pago.
O que é a subavaliação de sinistro e por que ela acontece
A subavaliação de sinistro ocorre quando o valor indenizado fica inferior ao prejuízo efetivamente comprovado. Ela aparece de duas formas. A primeira é a subavaliação na regulação: a seguradora dimensiona o dano com critérios próprios e propõe um valor menor do que o necessário para reparar ou repor o bem. A segunda é o subseguro: a importância segurada declarada na apólice é inferior ao valor real do bem e, em sinistro parcial, a indenização sofre redução proporcional, nos termos do art. 783 do Código Civil.
O mercado ajuda a dimensionar a questão. Segundo o SQF, levantamento da CNseg, os sinistros ocorridos somaram R$ 41 bilhões em 2024 e R$ 22 bilhões apenas no primeiro semestre de 2025. Em um universo desse tamanho, uma diferença aparentemente pequena de percentual representa valores expressivos para quem depende da indenização para reconstruir a vida ou o negócio.
Além disso, desde dezembro de 2025 está em vigor a Lei nº 15.040/2024, a nova Lei do Contrato de Seguro, que reforçou a transparência na liquidação dos sinistros e limitou o rateio automático por subseguro, agora admitido somente com previsão expressa na apólice. Por isso, conferir o valor pago deixou de ser questão de boa vontade: tornou-se questão de conformidade com a lei.
A diferença entre o valor pago e o valor devido está nos vestígios.
Como a perícia contesta o valor pago pela seguradora
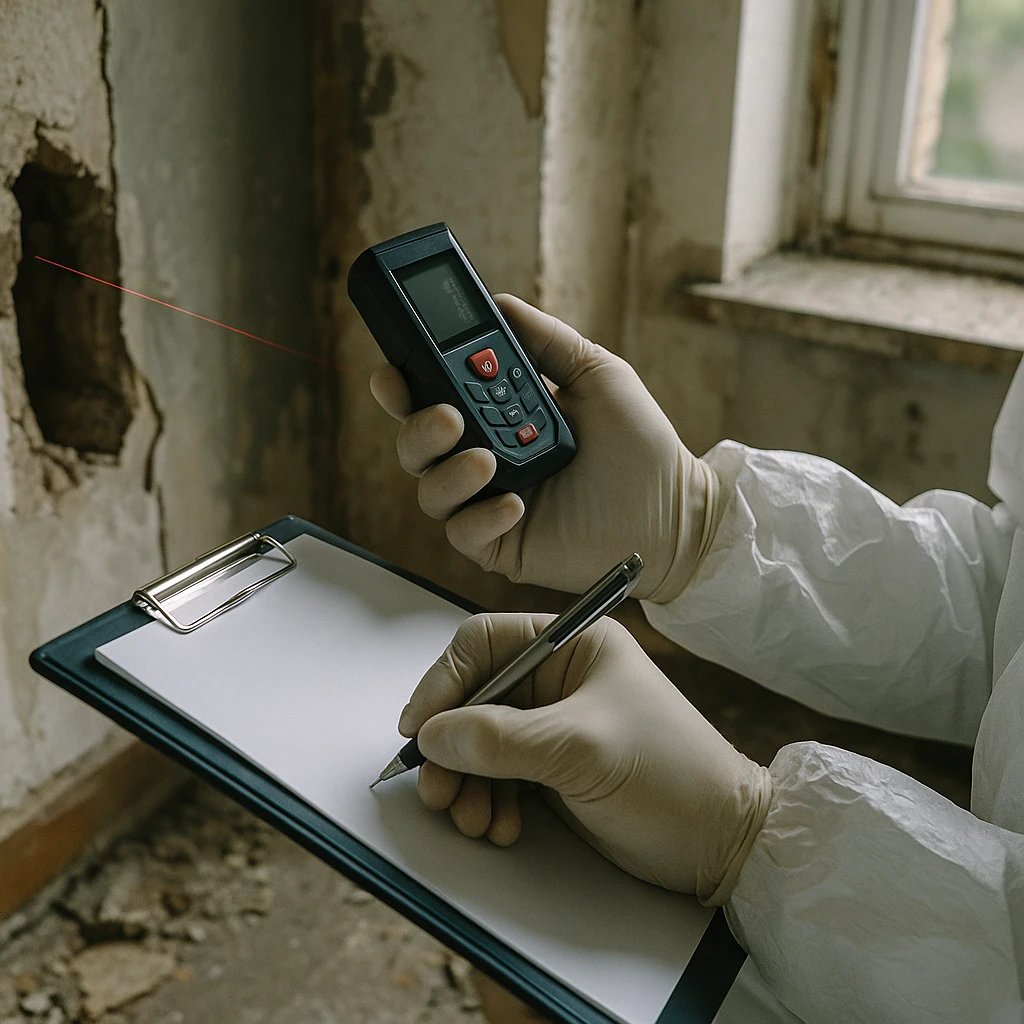
A perícia de avaliação de sinistro não é uma segunda opinião genérica: é um trabalho técnico com método. Na prática, o perito:
1. Analisa a apólice — coberturas contratadas, limite máximo de indenização, franquia, cláusula de rateio e o valor declarado do bem.
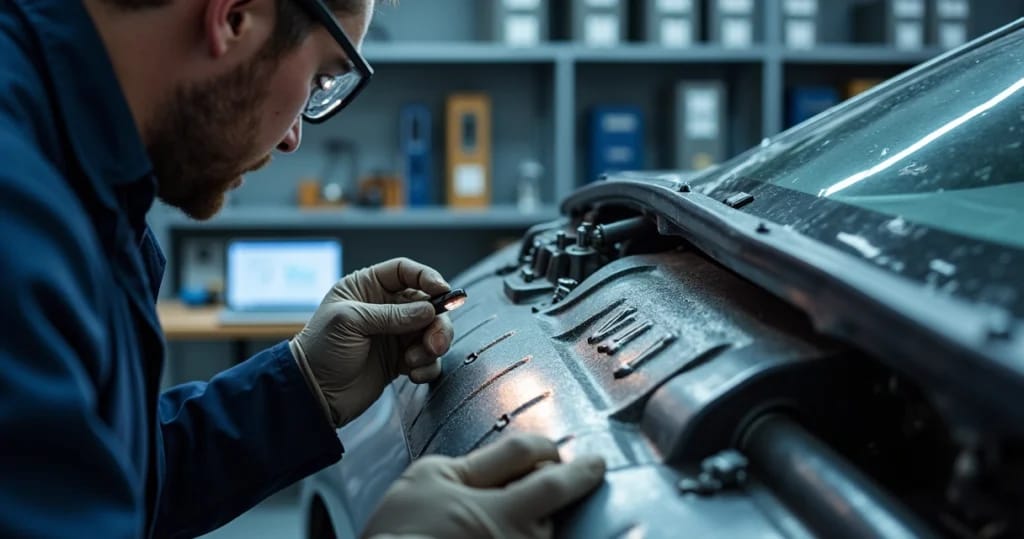
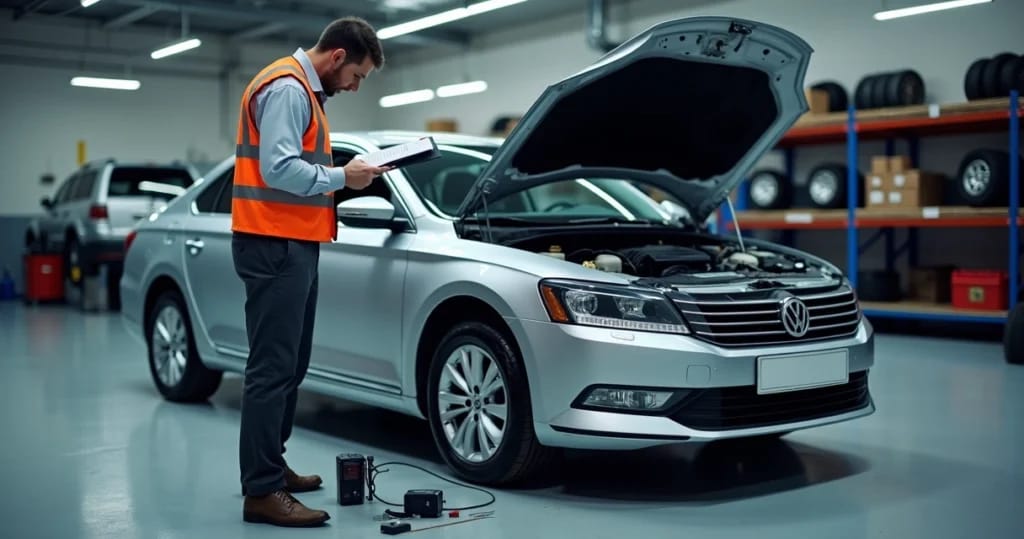
2. Inspeciona o bem e os vestígios do dano — fotografias, medições, estado de conservação e a extensão real do prejuízo.
3. Levanta orçamentos e notas — o custo efetivo de reparo ou reposição no mercado local.
4. Apura o valor real do bem — compara o valor em risco declarado com o valor em risco apurado no momento do sinistro, com depreciação tecnicamente fundamentada.
5. Calcula o quantum e documenta — o laudo apresenta metodologia, dados e conclusão, respondendo ponto a ponto aos fundamentos da seguradora.
É um processo muito próximo do que discutimos em erros que comprometem laudos de sinistros: quando falta método, o valor vira opinião; quando há método, o valor vira prova.
O recibo de pagamento não encerra a discussão sobre o valor.
Principais causas de indenização a menor
As divergências mais comuns observadas na regulação de sinistros incluem:
- Depreciação exagerada: o bem é desvalorizado com taxas sem fundamento técnico, ignorando a manutenção e o estado real.
- Tabela de mercado defasada: o valor de referência usado pela seguradora não acompanha o preço real de reposição.
- Dano subdimensionado: serviços e itens necessários ao reparo ficam de fora da proposta de indenização.
- Rateio por subseguro mal aplicado: a redução proporcional é aplicada sem que o valor real do bem tenha sido comprovado.
- Franquia e participação indevidas: descontos aplicados fora do que a apólice prevê.
- Despesas comprovadas ignoradas: guincho, diárias, mão de obra especializada e outros gastos documentados que deveriam integrar o cálculo.
Ainda assim, é preciso ressalvar: nem toda diferença de valor é subavaliação. Em muitos casos, a divergência decorre de cláusula contratual válida ou de critério legal de depreciação. Identificar a fronteira entre o desacordo legítimo e o erro técnico é exatamente a função do perito.
Quando solicitar a perícia de avaliação do sinistro
Existem sinais objetivos de que o valor pago merece revisão técnica:
- O valor da indenização é visivelmente inferior ao orçamento de reparo apresentado por oficinas ou prestadores.
- Houve perda total e o valor de mercado usado pela seguradora parece irreal para o bem.
- A seguradora pagou apenas parte do prejuízo sem explicar tecnicamente o critério.
- O contrato prevê rateio e a redução proporcional foi aplicada de forma automática.
- Há despesas comprovadas que ficaram de fora do cálculo.
Vale destacar o que diferencia este cenário da recusa total do sinistro: aqui a cobertura foi reconhecida, mas o valor ficou a menor. A perícia, então, não discute se o seguro cobre o evento, e sim quanto o evento realmente custa.
O que a perícia entrega na negociação com a seguradora
Um laudo pericial bem fundamentado muda o patamar da discussão. De posse do quantum técnico, o segurado pode:
- apresentar a divergência formalmente à ouvidoria da seguradora, que deve responder em prazo definido;
- registrar reclamação na SUSEP, a superintendência que regula o mercado de seguros, por meio do Consumidor.gov.br;
- negociar o complemento da indenização com base em documento técnico, e não em percepção;
- usar a prova em ação judicial, se a solução extrajudicial não avançar.
A Lei nº 15.040/2024 também trouxe prazos objetivos para a liquidação: a seguradora deve se manifestar em até 30 dias após o aviso do sinistro, podendo solicitar documentos complementares de forma justificada. Por isso, quem pretende contestar o valor deve agir com documentação organizada e prova técnica em mãos — o tempo corre a favor de quem se prepara.
O diferencial de um laudo pericial especializado
Contestar valores de seguradora exige mais do que boa argumentação: exige medição, método e lastro documental. O trabalho da Laborda Ventura combina experiência em sinistros, normas de avaliação e prática processual para produzir laudos que resistem à análise técnica da seguradora e do Judiciário.
Um bom laudo de avaliação apresenta metodologia documentada, cadeia de custódia das evidências, fundamentação normativa e resposta objetiva aos quesitos. Sem isso, a contestação perde força; com isso, a divergência de valor deixa de ser palavra contra palavra. É a mesma lógica que explica a importância do perito particular na Justiça: quem decide bem, decide com técnica.
Prejuízo não é estimativa: é medição.
Conclusão
Receber uma indenização a menor não é o fim da linha — é o começo de uma divergência técnica que pode e deve ser comprovada. A subavaliação de sinistro se combate com método: leitura correta da apólice, inspeção do dano, apuração do valor real e cálculo fundamentado do quantum. Na experiência da Laborda Ventura, a prova técnica resolve o que a reclamação informal não resolve.
Para conhecer os serviços da Laborda Ventura em perícia de avaliação de sinistros, entre em contato. Nossa equipe está pronta para analisar o seu caso e dizer, com base em evidência, se o valor pago corresponde ao prejuízo real.
Perguntas frequentes
O que é subavaliação de sinistro?
É a diferença entre o valor efetivamente pago pela seguradora e o prejuízo real comprovado. Ela ocorre tanto na regulação do dano, quando o cálculo da indenização sai a menor, quanto no subseguro, quando a importância contratada é inferior ao valor do bem e gera redução proporcional.
Como funciona a perícia para contestar o valor da indenização?
O perito analisa a apólice, inspeciona o dano, levanta orçamentos e apura o valor real do bem no momento do sinistro. O resultado é um laudo com metodologia documentada que fundamenta a contestação administrativa, a reclamação na SUSEP ou a ação judicial.
Quando devo contratar um perito para avaliar o sinistro?
Sempre que houver diferença relevante entre o valor pago e o prejuízo comprovado. Perda total com valor de mercado irreal, reparo orçado muito acima da indenização e rateio aplicado sem fundamento são sinais típicos de que a revisão técnica é necessária.
Quanto custa a perícia de avaliação de sinistro?
O valor depende da complexidade do caso, do tipo de bem e do escopo da análise. Uma avaliação residencial simples custa menos do que a de um sinistro empresarial com parada de operação. Solicite orçamento sem compromisso para o seu caso.
Onde encontrar especialistas em perícia de seguro?
A Laborda Ventura e Peritos Associados conta com equipe especializada em avaliação de sinistros e litígios de seguro. Fale conosco para uma avaliação inicial do seu caso e descubra se o valor pago corresponde ao prejuízo real.