Lavagem de dinheiro: como a perícia contábil rastreia recursos
Pequenos depósitos em dinheiro, sempre na mesma agência, quase sempre no mesmo valor. Empresas abertas para funcionar por alguns meses e encerradas sem movimento real. Notas fiscais emitidas por serviços que ninguém consegue comprovar. Nenhum desses elementos chama atenção isoladamente — o problema aparece quando alguém organiza os dados e percebe que eles formam um padrão. É nesse ponto que a lavagem de dinheiro deixa de ser impressão e vira objeto de perícia contábil.
É exatamente esse o trabalho da perícia contábil em casos de lavagem de dinheiro: transformar um volume disperso de lançamentos, extratos e contratos em uma linha de raciocínio que o juízo consiga acompanhar. A análise parte de registros que existem por obrigação legal, como você vê em perícia contábil: funções e impacto jurídico, e os confronta com o que os documentos deveriam demonstrar.
Neste artigo, você vai entender o que a perícia contábil consegue provar em uma investigação de lavagem, quais rastros ficam nos registros e em que momento o laudo técnico faz diferença. É um tipo de exame que, na rotina de equipes como a da Laborda Ventura, costuma chegar depois das medidas cautelares — quando a acusação existe, mas a prova contábil precisa ser construída.
O dinheiro não some: ele troca de nome.
Em processos de assessoria pericial, a perícia contábil costuma atuar em paralelo a exames bancários e à análise de comunicação entre os envolvidos, porque a conclusão raramente nasce de um documento isolado.
O que é lavagem de dinheiro e por que isso vira perícia
Lavagem de dinheiro é o conjunto de operações destinadas a dar aparência lícita a recursos de origem criminosa. A lei brasileira define o crime pela ocultação da natureza, origem, localização e movimentação desses valores, e pune tanto quem executa as operações quanto quem participa com conhecimento da origem.
Na prática, o que chega ao perito não é a prova do crime anterior, mas um emaranhado de movimentações que precisa ser descrito com precisão: quem transferiu, para quem, quando, sob qual justificativa declarada e a que preço. Segundo o Conselho de Controle de Atividades Financeiras, as comunicações de operações suspeitas crescem com a ampliação das obrigações de identificação de clientes, o que empurra para o Judiciário cada vez mais casos com documentação volumosa.
Por isso, a perícia contábil não responde apenas “houve desvio”. Ela demonstra a mecânica: o caminho percorrido pelo valor, a incoerência entre a atividade declarada da empresa e o movimento financeiro, e o benefício econômico final de cada participante.
Como a perícia contábil rastreia os recursos
O método é cumulativo: cada etapa serve de base para a seguinte, e nenhuma conclusão é antecipada antes do fechamento da cadeia documental. O roteiro típico segue esta ordem, conforme o detalhamento de contabilidade forense:
1. Delimitação do período e das contas: definição do recorte temporal e das pessoas, empresas e contas que entram na análise.
2. Reconstituição do fluxo financeiro: organização cronológica de extratos, transferências, boletos, cheques e movimentações em espécie.
3. Análise da capacidade econômica: confronto entre o patrimônio declarado, a renda comprovada e o volume efetivamente movimentado.
4. Exame do lastro documental: verificação de notas fiscais, contratos e comprovantes de serviço que sustentariam cada entrada de recurso.
5. Identificação de pessoas e empresas relacionadas: mapeamento de sócios em comum, endereços coincidentes e empresas sem estrutura operacional.
6. Cálculo e consolidação: quantificação dos valores por trecho do fluxo, com memória de cálculo que permita reproduzir o resultado.
7. Resposta aos quesitos: conclusão objetiva sobre origem aparente, destino dos recursos e inconsistências encontradas.
As três etapas da lavagem que o laudo consegue demonstrar
A doutrina costuma dividir a lavagem em fases, e cada uma deixa rastros contábeis distintos. Reconhecê-las ajuda a organizar o laudo:
- Colocação: o recurso entra no sistema financeiro, normalmente em espécie, por meio de depósitos fracionados, compra de bens ou pagamento de despesas pessoais.
- Ocultação: o valor circula entre contas, empresas e contratos simulados para perder o vínculo com a origem, com transferências em camadas e uso de interpostas pessoas.
- Integração: o recurso retorna ao patrimônio dos envolvidos na forma de investimento, imóvel, participação societária ou empréstimo formalizado entre partes ligadas.
O que a perícia demonstra é a existência dessas camadas no caso concreto — e não a simples presença de movimentação atípica, que, por si só, admite explicação legítima.
Sinais contábeis que denunciam uma operação
Antes de qualquer conclusão, o exame se apoia em indicadores objetivos. Em muitos casos, é a combinação deles que sustenta a análise:
- Fracionamento de depósitos: valores repetidos logo abaixo de limites de comunicação obrigatória.
- Empresas sem estrutura: faturamento relevante sem empregados, fornecedores ou instalações compatíveis.
- Contratos sem lastro: serviços contratados sem entregável, prazo ou comprovação de execução.
- Empréstimos entre partes ligadas: aportes registrados como mútuo, sem fluxo financeiro correspondente.
- Devoluções atípicas: estornos e reembolsos que devolvem o valor ao ponto de partida após poucas etapas.
- Movimentação incompatível: giro financeiro muito superior à renda, ao porte ou ao setor da empresa.
O sinal mais forte não é o valor alto: é o valor que não combina com a história declarada.
Quando solicitar uma perícia contábil em lavagem de dinheiro
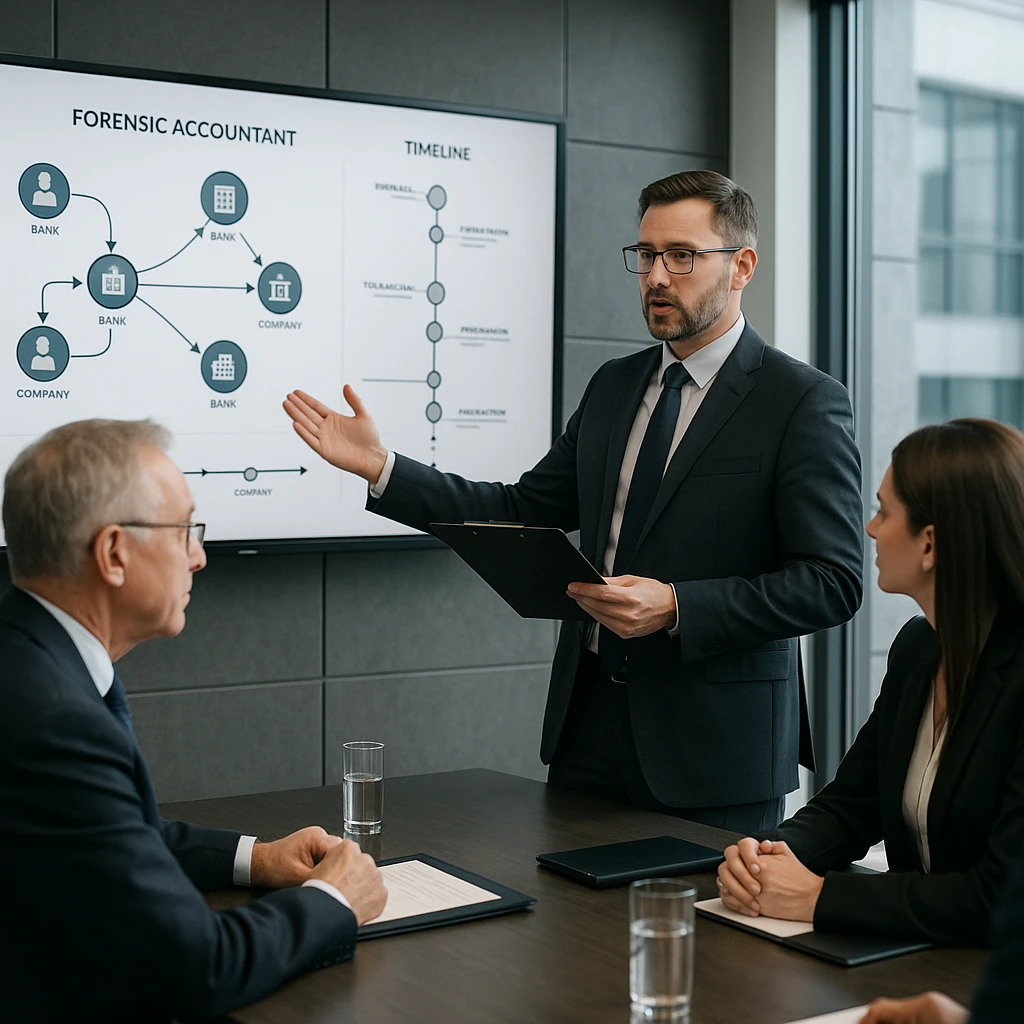
A contratação ocorre quando existe divergência técnica a resolver e o resultado influencia a decisão. As situações mais frequentes são:
- Defesa em ação penal por lavagem, em que a acusação se apoia em movimentações sem explicação técnica.
- Empresa ou sócio citado que precisa demonstrar a origem lícita de recursos recebidos.
- Banco, fintech ou corretora que precisa justificar a análise de operações atípicas em procedimento interno.
- Ação civil ou de improbidade em que se discute o desvio de valores e o proveito obtido.
- Bloqueio de bens em que a extensão da medida depende do valor efetivamente identificado.
- Advogado que busca assistência técnica para formular quesitos e contestar o laudo oficial.
Órgãos de supervisão mantêm regras específicas de prevenção, como as diretrizes do Banco Central do Brasil para as instituições financeiras. Quando o caso chega ao processo, contar com perito particular na fase inicial permite definir quesitos objetivos e evitar que a prova seja produzida apenas sob a ótica da acusação.
Limitações: o que a perícia contábil não consegue afirmar
Transparência faz parte do bom laudo. A perícia contábil examina registros, não intenções: quando os dados bancários não são disponibilizados, quando há movimentação exclusivamente em espécie ou quando a documentação foi destruída, o alcance da conclusão encolhe — e isso precisa ficar claro no próprio texto do laudo.
Laudo honesto diz também o que os documentos não permitem concluir.
Ainda assim, essa fronteira costuma ser útil: uma conclusão limitada, mas bem delimitada, orienta pedidos de produção de prova e evita que a parte sustente uma tese que os números não suportam.
O diferencial de um laudo contábil especializado
Um relatório feito sem método comparativo e sem memória de cálculo é frágil em contraditório. O que sustenta a conclusão em juízo é o conjunto de elementos que o perito entrega:
- Metodologia documentada: critérios explícitos, fontes citadas e raciocínio que qualquer leitor técnico consegue seguir.
- Memória de cálculo: cada valor apresentado pode ser reconstituído passo a passo.
- Análise multi-camada: extratos, documentos fiscais, contratos e dados societários examinados em conjunto.
- Quesitos bem construídos: perguntas objetivas que direcionam a prova para o ponto controvertido.
- Independência técnica: conclusão que segue os números, mesmo quando contraria quem contratou o exame.
Na experiência da Laborda Ventura, esse tipo de perícia funciona melhor quando a diferença entre o perito do juízo e o assistente técnico é definida desde o começo, ponto tratado em perito do juízo e assistente técnico.
Conclusão
Lavagem de dinheiro deixa rastros contábeis: fracionamento, empresas sem estrutura, contratos sem lastro e movimentação incompatível com a atividade declarada. O papel da perícia contábil é organizar esses rastros em uma linha de prova que o juízo possa verificar — com cálculo, não com adjetivo.
Nenhuma análise substitui o exame do caso concreto. Para conhecer os serviços da Laborda Ventura em perícia contábil e financeira, entre em contato e apresente o seu cenário: avaliamos documentos, período a ser examinado e quesitos antes de qualquer conclusão.
Perguntas frequentes
O que é lavagem de dinheiro?
É o conjunto de operações que dá aparência lícita a recursos de origem criminosa, ocultando a origem, a propriedade ou a movimentação dos valores. A prática costuma ser organizada em etapas de colocação, ocultação e integração, e cada uma delas deixa registro em contas, contratos ou documentos fiscais.
Como a perícia contábil comprova a lavagem de dinheiro?
Ela reconstrói o fluxo financeiro e confronta cada entrada de recurso com o documento que deveria justificá-la. O exame reúne extratos, notas fiscais, contratos e dados societários, aponta incoerências e quantifica os valores por trecho de movimentação, com memória de cálculo.
Quem pode pedir uma perícia contábil em caso de lavagem?
Qualquer parte interessada pode contratar assistência técnica particular, e o juízo pode determinar exame oficial. Advogados, empresas investigadas, instituições financeiras, sócios e acusados em ação penal costumam buscar análise própria para sustentar a defesa ou contestar o laudo produzido no processo.
Quanto custa uma perícia contábil de rastreio de recursos?
O valor varia conforme o volume de documentos, o número de contas e pessoas envolvidas e o período analisado. Casos com movimentação em espécie ou com dados incompletos exigem mais trabalho de reconstituição — solicite orçamento sem compromisso.
Onde encontrar especialistas em perícia contábil?
A Laborda Ventura e Peritos Associados reúne peritos em contabilidade e finanças com atuação em processos judiciais e arbitrais. Fale conosco para avaliação inicial do seu caso.